Sources : ADEME OPERAT, operat.ademe.fr, Normaxis 2026-2027 — office-et-culture.fr
Quelques points pratiques pour éviter les erreurs de déclaration les plus fréquentes :
- Fiabiliser les données de consommation avant de déclarer : les factures d’énergie sont la source principale, mais elles peuvent comporter des estimations (relevés non réels). Demander à son fournisseur d’énergie des données de consommation réelle certifiées — certains opérateurs (Enedis, GRDF) proposent des exports de données directement utilisables pour OPERAT.
- Gérer les données manquantes : pour les années de référence 2010-2019, des données peuvent manquer. L’arrêté du 20 février 2024 prévoit la possibilité de reconstituer les données manquantes par extrapolation ou par données proxy — vérifier avec un expert énergie la méthode acceptable pour OPERAT.
- Conserver l’attestation de conformité : une fois la déclaration validée, OPERAT génère une attestation numérique à télécharger et conserver pendant 10 ans. Cette attestation doit être fournie au bailleur dans le cadre d’un bail vert, et peut être exigée lors d’un contrôle administratif.
6. Les 4 leviers pour atteindre les objectifs
Sources : ADEME, Advizeo, Normaxis, Veolia 2026-2027 — office-et-culture.fr
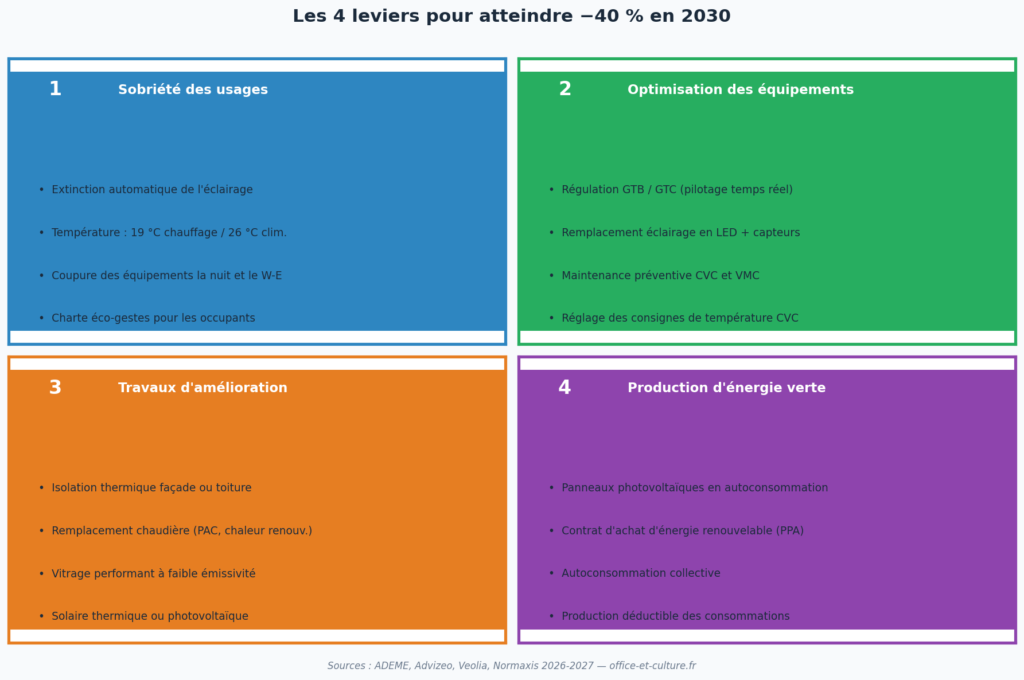
L’ADEME définit quatre leviers d’action pour atteindre les objectifs de réduction. Ils ne s’opposent pas — ils se combinent pour produire les économies cumulées nécessaires. La stratégie optimale dépend du potentiel de chaque bâtiment, de l’horizon de retour sur investissement accepté et des contraintes patrimoniales ou techniques.
- Levier 1 — Sobriété des usages (sans investissement) : actions comportementales et organisationnelles — extinction automatique des équipements, réduction des températures de consigne, coupure nocturne et week-end. Potentiel estimé : −10 à −20 % de consommation, pour un coût quasi nul. C’est le premier levier à actionner.
- Levier 2 — Optimisation des équipements (OPEX modéré) : réglage de la GTB, remplacement de l’éclairage en LED avec capteurs de présence, maintenance préventive CVC et VMC. Retour sur investissement inférieur à 3 ans dans la plupart des cas. Potentiel : −15 à −25 %.
- Levier 3 — Travaux d’amélioration (CAPEX) : isolation façade ou toiture, remplacement de la chaudière, vitrage performant, production d’énergie renouvelable (solaire). Investissements plus lourds, retour sur investissement de 5 à 15 ans selon les travaux. Potentiel : −20 à −40 %.
- Levier 4 — Production d’énergie renouvelable : panneaux photovoltaïques en autoconsommation, pompe à chaleur, contrat d’achat d’énergie renouvelable (PPA). La production renouvelable est déductible des consommations dans OPERAT selon des modalités définies par l’ADEME.
7. Les modulations : réduire son objectif dans les cas particuliers
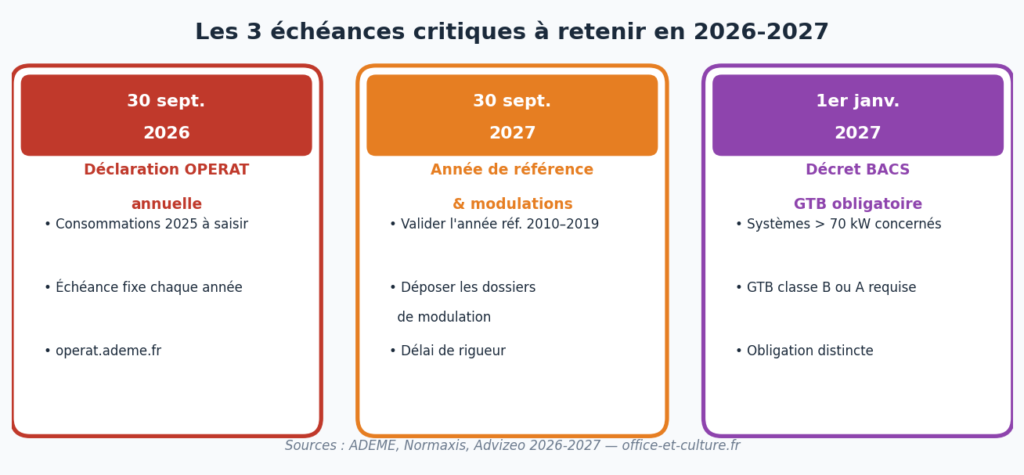
Le décret tertiaire prévoit la possibilité de moduler (réduire) les objectifs dans des cas spécifiques. Un dossier technique doit être déposé sur OPERAT avant le 30 septembre 2027 — délai de rigueur. Passé cette date, les modulations ne sont plus acceptables.
Les quatre cas de modulation reconnus :
- Contraintes techniques ou architecturales insurmontables : bâtiment classé Monument Historique ou inscrit à l’inventaire supplémentaire, impossibilité technique démontrée d’atteindre l’objectif sans dénaturer le bâtiment.
- Coûts disproportionnés : si le coût des travaux nécessaires pour atteindre l’objectif dépasse un seuil défini par rapport aux revenus de l’activité ou à la valeur du bâtiment (ratio d’environ 5 % du chiffre d’affaires annuel selon les textes).
- Activité récente : pour les EFA dont la première année de pleine exploitation est postérieure à 2022, l’année de référence est automatiquement cette première année d’exploitation — pas besoin de choisir une année 2010-2019.
- Valeur patrimoniale exceptionnelle : pour les bâtiments dont la conservation de l’état historique est imposée par des obligations réglementaires spécifiques.
Attention : la modulation n’exonère pas de la déclaration annuelle sur OPERAT — elle réduit l’objectif cible mais l’obligation de suivi et de déclaration reste entière.
8. Le décret BACS : l’obligation complémentaire au 1er janvier 2027
Le décret BACS (Building Automation and Control Systems — décret n°2020-915) impose l’installation d’un système d’automatisation et de contrôle des bâtiments (GTB — Gestion Technique du Bâtiment) pour les systèmes de chauffage, refroidissement, ventilation et production d’eau chaude sanitaire dont la puissance nominale dépasse 70 kW. L’échéance est fixée au 1er janvier 2027 pour les bâtiments non résidentiels existants.
Cette obligation, distincte du décret tertiaire mais complémentaire, concerne la quasi-totalité des bâtiments tertiaires de plus de 1 000 m² qui disposent de systèmes CVC. Le système GTB requis doit être au minimum de classe B (selon la norme EN 15232-1) — soit un pilotage automatisé des équipements avec gestion par zones et supervision centralisée.
Les avantages : une GTB de classe B génère une réduction des consommations de CVC de 20 à 30 % par rapport à une installation non pilotée (EN 15232). Elle produit également des données exploitables pour la déclaration OPERAT, facilitant le suivi des consommations et l’identification des dérives.
9. Sanctions et contrôles : ce qui attend les non-conformes
Le dispositif de contrôle et de sanction du décret tertiaire est progressif, mais les premières procédures administratives sérieuses sont attendues pour les déclarations 2026-2027.
- Publication des « noms noirs » (name and shame) : l’ADEME peut publier la liste des assujettis qui ne respectent pas leurs obligations de déclaration ou de réduction. Cette mesure de transparence est particulièrement redoutée par les entreprises cotées ou soumises à des obligations de reporting ESG.
- Mise en demeure : l’autorité administrative peut mettre en demeure tout assujetti de régulariser sa situation dans un délai fixé (généralement 3 à 6 mois).
- Amende administrative : en cas de non-respect de la mise en demeure, une amende pouvant atteindre 1 500 € pour une personne physique et 7 500 € pour une personne morale peut être prononcée. Des sanctions renforcées sont prévues pour les récidivistes.
- Impact sur la valeur locative et la revente : un actif non conforme au décret tertiaire sera de plus en plus difficile à louer ou à céder à une valeur normale. Les due diligences immobilières intègrent désormais systématiquement le statut OPERAT dans leur périmètre.
Récapitulatif
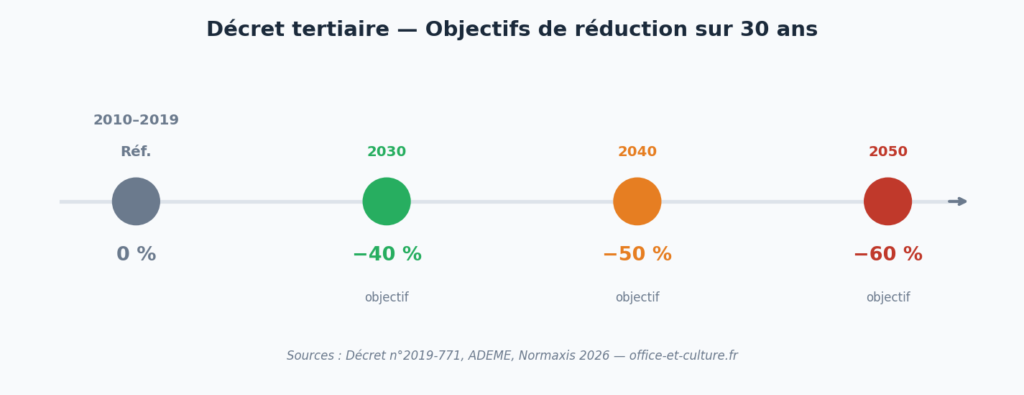
Le décret tertiaire impose trois obligations simultanées en 2026-2027 : déclarer sur OPERAT avant le 30 septembre 2026 les consommations 2025, valider l’année de référence et déposer les éventuelles modulations avant le 30 septembre 2027, et installer une GTB de classe B avant le 1er janvier 2027 (décret BACS). Pour atteindre l’objectif de −40 % en 2030, les quatre leviers — sobriété, optimisation, travaux, production renouvelable — se combinent. Le premier à activer est la sobriété des usages : gratuit, immédiat, et générateur de −10 à −20 % dès la première année.